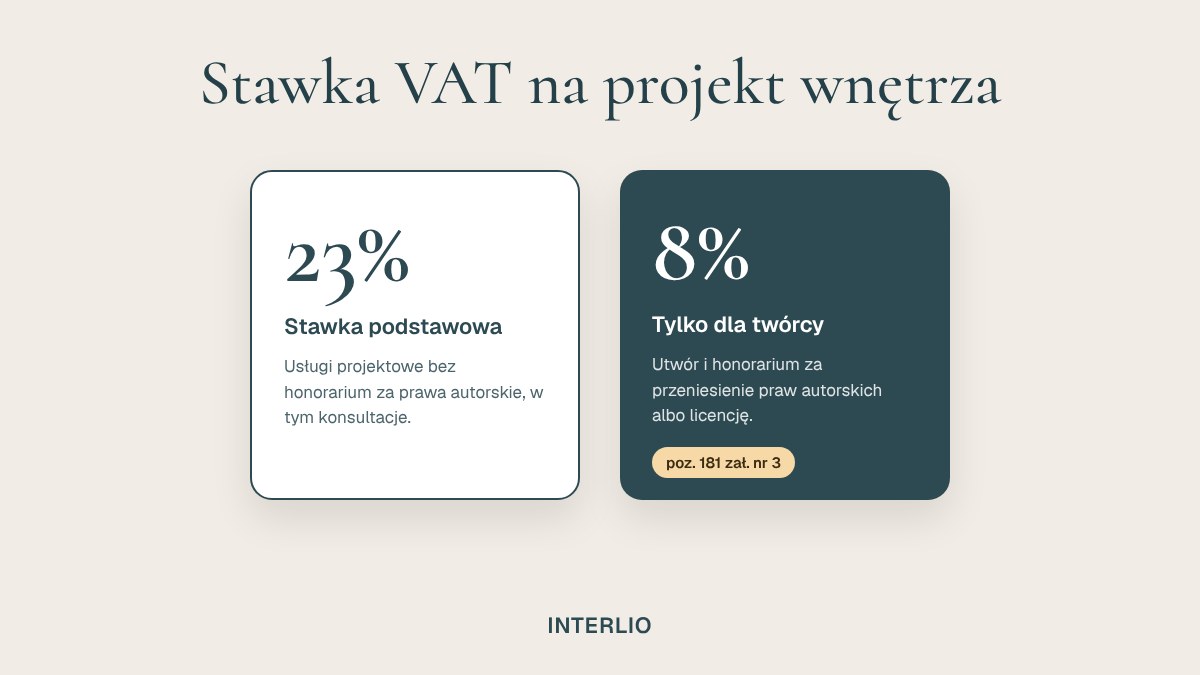
Projekt wnętrza domyślnie ma 23% VAT. Obniżona stawka 8% może dotyczyć projektanta tylko w jednym przypadku: gdy projekt jest utworem, a klient płaci honorarium za przeniesienie praw autorskich albo licencję. To nie jest automat i nie dotyczy każdego projektu ani każdej firmy.
Poniżej wyjaśniamy, skąd biorą się te dwie stawki, co mówią interpretacje dla projektantów wnętrz i jak to pokazać klientowi w wycenie.
Skąd 23%, a skąd 8%
Usługi opodatkowuje się stawką podstawową 23%, chyba że przepis wprost przewiduje niższą. Dla projektowania wnętrz takiego osobnego przepisu nie ma.
Obniżona stawka 8% obejmuje towary i usługi z załącznika nr 3 do ustawy o VAT. Jego pozycja 181 to:
usługi twórców i artystów wykonawców w rozumieniu przepisów ustawy o prawie autorskim i prawach pokrewnych, wynagradzane w formie honorariów za przekazanie lub udzielenie licencji do praw autorskich lub praw do artystycznego wykonania (bez względu na symbol PKWiU)
Z tego wynikają trzy warunki:
- usługę świadczy twórca w rozumieniu prawa autorskiego,
- przedmiotem jest przeniesienie praw autorskich albo udzielenie licencji,
- wynagrodzenie ma formę honorarium za te prawa.
Prawo autorskie chroni każdy przejaw działalności twórczej o indywidualnym charakterze. Projekt wnętrza może być takim utworem, ale nie musi.
Co mówią interpretacje dla projektantów wnętrz
Projektant na jednoosobowej działalności: 8% można stosować. W interpretacji z 22 września 2015 roku (IBPP2/4512-616/15/WN) Dyrektor Izby Skarbowej w Katowicach przyznał rację osobie, która sama tworzy projekty (rzuty, zestawienia materiałów, wizualizacje, nadzór autorski), podpisuje je swoim nazwiskiem i przenosi na klienta autorskie prawa majątkowe za jednorazowe honorarium. Organ zaznaczył jednak, że liczy się twórczy, indywidualny charakter. Projekty powtarzalne, typowe albo kopiujące cudze rozwiązania nie dają prawa do niższej stawki.
Spółka sprzedająca projekty swojego architekta: 23%. W interpretacji z 21 października 2016 roku (IBPP2/4512-572/16-2/BW) ten sam organ uznał, że spółka, która nabywa prawa od zatrudnionego architekta i sprzedaje projekty klientom, nie jest twórcą. Preferencja z poz. 181 jej nie przysługuje.
Interpretacja indywidualna chroni tylko podmiot, który ją otrzymał, i tylko w opisanym stanie faktycznym. Jeśli chcesz stosować 8%, opisz swój sposób pracy i umowę księgowemu, a najlepiej wystąp o własną interpretację.
Co to oznacza w praktyce
- Jesteś osobą fizyczną i tworzysz projekty samodzielnie. 8% może wchodzić w grę, jeśli umowa przenosi prawa autorskie albo udziela licencji, a wynagrodzenie jest honorarium za te prawa. Bez tego zostaje 23%.
- Działasz jako spółka albo sprzedajesz projekty pracowników. Według interpretacji z 2016 roku: 23%.
- Projekt jest typowy, na przykład powtarzasz ten sam układ dla kilku mieszkań dewelopera. Ryzyko, że urząd nie uzna go za utwór, rośnie.
- Sama konsultacja albo doradztwo bez przekazania praw do projektu: to nie jest honorarium za prawa autorskie, więc 23%.
Zapisy o prawach autorskich i licencji warto mieć w umowie niezależnie od VAT. O różnicy między licencją a przeniesieniem praw piszemy w artykule umowa o projekt wnętrza: co powinna zawierać.
Zwolnienie z VAT do 240 000 zł
Wielu projektantów w ogóle nie dolicza VAT, bo korzysta ze zwolnienia podmiotowego. Od 1 stycznia 2026 roku limit wynosi 240 000 zł sprzedaży w roku (wcześniej 200 000 zł).
Zwolnienie podmiotowe nie obejmuje jednak wszystkich usług. Wyłączone są między innymi usługi prawnicze i usługi w zakresie doradztwa (poza rolniczym). Jeśli sprzedajesz osobno płatne konsultacje, sprawdź z księgowym, czy nie zostaną uznane za doradztwo.
Po przekroczeniu limitu rejestrujesz się jako czynny podatnik VAT i wtedy pytanie „8% czy 23%” zaczyna mieć znaczenie dla ceny.
Jak pokazać VAT klientowi w wycenie
Klient prywatny porównuje kwoty brutto. Jeśli jesteś czynnym podatnikiem, podawaj w ofercie cenę brutto i stawkę, a przy rozbiciu na etapy (koncepcja, projekt wykonawczy, nadzór) pilnuj, żeby stawka każdej pozycji wynikała z umowy, a nie z przyzwyczajenia. Ustalenia dotyczące zaliczki opisujemy w artykule zaliczka czy zadatek, a widełki cen w poradniku jak wycenić projekt wnętrza.
W kosztorysie Interlio ceny wpisujesz brutto, tak jak widzisz je w sklepach. Dla kosztorysu ustawiasz domyślną stawkę VAT (0, 5, 8 albo 23%), którą dostają nowe pozycje, a podsumowanie rozbija sumę na netto, VAT według stawek i brutto. Klient ogląda kosztorys w portalu klienta bez zakładania konta i może go zaakceptować albo dodać uwagi.
Plan Pro kosztuje 49 zł miesięcznie, a na start masz 14 dni na jeden projekt ze wszystkimi funkcjami Pro. Szczegóły w cenniku.
Podsumowanie
- Podstawowa stawka na projekt wnętrza to 23%.
- 8% wymaga twórcy, utworu i honorarium za przeniesienie praw albo licencję (poz. 181 załącznika nr 3).
- Interpretacje: projektant na jednoosobowej działalności tak (2015), spółka sprzedająca projekty architekta nie (2016).
- Zwolnienie podmiotowe do 240 000 zł sprzedaży rocznie od 2026 roku, ale bez usług doradczych.
FAQ
Jaka jest podstawowa stawka VAT na projekt wnętrza?
23%. Usługa projektowa nie ma własnej obniżonej stawki. 8% może wchodzić w grę tylko wtedy, gdy projekt jest utworem, a wynagrodzenie to honorarium za przeniesienie praw autorskich albo udzielenie licencji (poz. 181 załącznika nr 3 do ustawy o VAT).
Czy spółka projektująca wnętrza może stosować 8% VAT?
W interpretacji z 2016 roku Dyrektor Izby Skarbowej w Katowicach uznał, że spółka sprzedająca projekty swojego architekta nie może stosować 8%, bo nie jest twórcą. Preferencja dotyczy twórcy w rozumieniu prawa autorskiego.
Czy projektant wnętrz może być zwolniony z VAT?
Tak, jeśli sprzedaż w roku nie przekracza limitu zwolnienia podmiotowego, który od 1 stycznia 2026 roku wynosi 240 000 zł. Zwolnienie nie obejmuje jednak m.in. usług doradczych, więc samodzielne konsultacje warto sprawdzić z księgowym.
Źródła
- Stawka VAT na usługi twórców i artystów (treść poz. 181 załącznika nr 3), podatki.biz, 25.08.2020
- Prawo autorskie: projektowanie wnętrz ze stawką 8 proc. (IBPP2/4512-616/15/WN), Rzeczpospolita
- 8 proc. stawka VAT na projekt wnętrza, Rzeczpospolita, 29.09.2015
- Spółka projektująca wnętrza nie korzysta z obniżonej stawki VAT (IBPP2/4512-572/16-2/BW), Rzeczpospolita
- Sprzedaż projektów przez spółkę a stawka VAT, podatki.biz, 27.10.2016
- Zmiany 2026: nowy limit zwolnienia z VAT, podatki.biz
- Zwolnienie z VAT: komu przysługuje, EY, 20.01.2026
Artykuł ma charakter informacyjny i nie jest poradą podatkową. Stan prawny: listopad 2026.